Vous vous demandez s’il faut ouvrir un PER, rembourser votre crédit plus vite ou acheter un appartement à louer ? Avant de choisir un produit, une question passe en premier : où en êtes-vous aujourd’hui ? Sans cette photographie, chaque décision se prend isolément, et l’ensemble finit parfois par manquer de cohérence : trop d’épargne bloquée, pas assez de disponible, des contrats qui se recoupent.
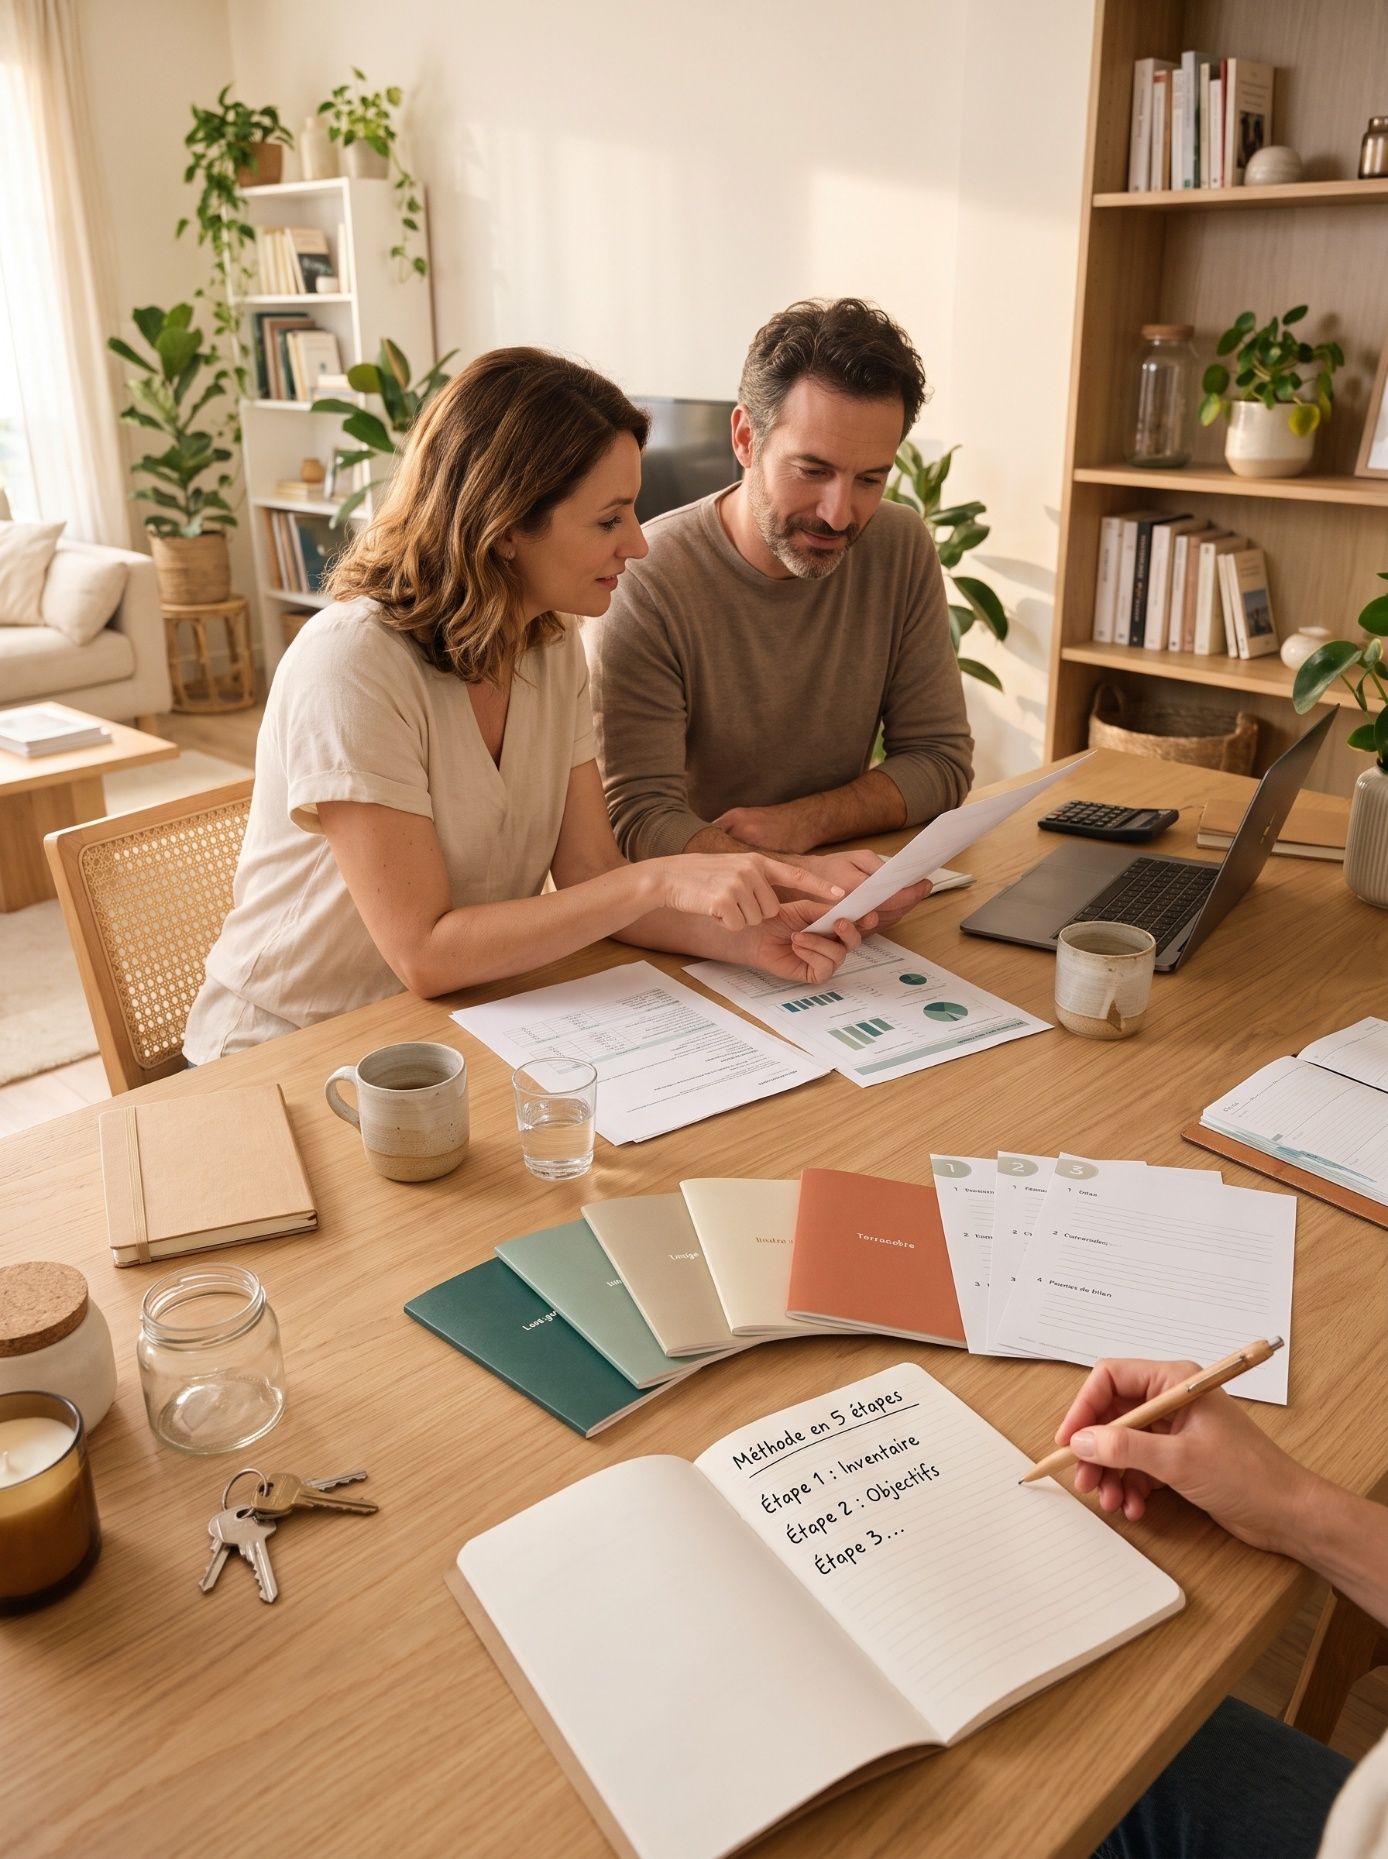
Faire le point sur son patrimoine ne demande ni tableur compliqué ni connaissances techniques. Voici une méthode en cinq étapes, que vous pouvez suivre seul avant d’en parler à un professionnel.
Étape 1 : dresser l’inventaire de ce que vous possédez et de ce que vous devez
Le patrimoine, c’est l’ensemble de ce que vous possédez, diminué de ce que vous devez. Commencez par lister, sans rien oublier :
- l’immobilier : résidence principale, résidence secondaire, biens loués, parts de SCPI ou de SCI ;
- l’épargne disponible : comptes courants, livrets, comptes à terme ;
- l’épargne de long terme : assurance-vie, PER, plan d’épargne en actions, compte-titres, épargne salariale ;
- les biens professionnels si vous êtes indépendant ou dirigeant : parts de société, fonds de commerce, compte courant d’associé ;
- les dettes : crédits immobiliers, crédits à la consommation, prêts familiaux.
Pour chaque ligne, notez la valeur approximative, le titulaire (vous, votre conjoint, les deux, vos enfants) et, pour les crédits, le capital restant dû et la date de fin.
Ne pas oublier les revenus et les dépenses
Le patrimoine est un stock ; vos revenus et vos dépenses sont le flux qui l’alimente. Relevez vos revenus nets réguliers et vos dépenses courantes sur quelques mois. La différence entre les deux, votre capacité d’épargne, est souvent la donnée la plus utile de tout l’exercice.
Étape 2 : formuler vos objectifs, avec des mots simples
Un objectif patrimonial n’est pas « optimiser ». C’est un projet de vie : acheter votre résidence principale, financer les études des enfants, compléter vos revenus à la retraite, protéger votre conjoint, aider un proche, transmettre une entreprise.
Écrivez vos objectifs en phrases courtes, puis classez-les par ordre d’importance. Deux objectifs peuvent se concurrencer : rembourser un crédit par anticipation réduit l’épargne disponible pour un autre projet. Les hiérarchiser vous évite de tout vouloir à la fois.
Penser aussi à la protection de vos proches
On pense spontanément à faire fructifier son épargne, beaucoup moins à ce qui se passerait en cas de décès ou d’invalidité. Pourtant, la loi ne protège pas de la même façon un époux, un partenaire de PACS ou un concubin : selon Service-Public, le partenaire de PACS et le concubin n’ont aucun droit sur la succession en l’absence de disposition prise de votre vivant. Si vous vivez en couple sans être marié, cette question mérite une place dans votre liste.
Étape 3 : fixer un horizon pour chaque objectif
L’horizon, c’est le moment où vous aurez besoin de l’argent. Il détermine en grande partie le type de placement adapté :
- à court terme (dans les deux ou trois prochaines années), l’argent doit rester disponible et sa valeur ne doit pas pouvoir baisser au mauvais moment ;
- à moyen terme, vous pouvez accepter une part de fluctuation, à condition de garder une marge de manœuvre ;
- à long terme (retraite, transmission), vous avez le temps de traverser des périodes de baisse, ce qui ouvre l’accès à des supports plus dynamiques, qui comportent toujours un risque de perte.
Associez à chaque objectif de l’étape 2 une date approximative. Vous verrez souvent apparaître un décalage : de l’épargne placée à long terme alors que le projet est proche, ou l’inverse.
Étape 4 : évaluer votre rapport au risque
Le rendement potentiel d’un placement est toujours lié au risque qu’il fait courir. Avant de choisir, demandez-vous honnêtement :
- Comment réagiriez-vous si la valeur de votre épargne baissait nettement pendant plusieurs mois ?
- Quelle somme pourriez-vous perdre sans que votre niveau de vie ou vos projets en soient affectés ?
- Connaissez-vous réellement le fonctionnement des placements que vous détenez ?
La réponse à la deuxième question, votre capacité à subir des pertes, ne dépend pas seulement de votre tempérament : elle dépend de vos revenus, de votre âge, de vos charges de famille et de la stabilité de votre emploi.
Autrement dit, le travail que vous faites ici est exactement celui qu’un professionnel doit mener avec vous. L’avoir préparé rend l’échange plus rapide et plus juste.
Étape 5 : sécuriser une épargne de précaution
L’épargne de précaution est la somme que vous gardez disponible à tout moment pour faire face à un imprévu : une panne de voiture, des travaux urgents, une baisse temporaire de revenus. Elle évite de vendre un placement au mauvais moment ou de recourir à un crédit coûteux.
Elle se place sur des supports disponibles immédiatement et dont la valeur ne baisse pas. Son montant dépend de votre situation : un salarié en poste stable n’a pas les mêmes besoins qu’un indépendant aux revenus irréguliers ou qu’un foyer avec plusieurs enfants.
Assembler la photographie
Une fois ces cinq étapes faites, vous disposez d’un document simple : ce que vous possédez, ce que vous devez, ce que vous épargnez chaque mois, vos objectifs classés et datés, votre rapport au risque et votre réserve de sécurité. Relisez-le en vous posant trois questions :
- Mon épargne est-elle placée en cohérence avec l’horizon de mes projets ?
- Mes proches seraient-ils protégés comme je le souhaite si quelque chose m’arrivait ?
- Ai-je des contrats ou des crédits dont je ne connais plus bien les conditions ?
Chaque « non » ou « je ne sais pas » indique un chantier. Rien n’oblige à tout traiter en même temps : commencez par le plus important pour vous.
À retenir
- Le patrimoine se mesure en actifs moins dettes, mais la capacité d’épargne mensuelle est souvent la donnée la plus utile.
- Formulez des objectifs concrets, classez-les et associez à chacun un horizon.
- Plus l’horizon est court, plus l’argent doit rester disponible et stable.
- Votre capacité à subir des pertes dépend de votre situation, pas seulement de votre tempérament.
- Constituez une épargne de précaution avant tout placement de long terme.
- Vérifiez que vos proches sont protégés comme vous le souhaitez, surtout si vous n’êtes pas marié.
Un premier pas, à votre rythme
Faire le point est souvent plus rassurant qu’on ne l’imagine : on découvre que certaines choses sont déjà en place, et que d’autres se règlent simplement. Le plus difficile est de prendre le temps de s’y mettre.
Si vous le souhaitez, je peux réaliser ce bilan avec vous, à partir de vos documents, et vous aider à hiérarchiser vos priorités. Un premier échange permet de faire connaissance et de voir par où commencer, sans engagement.
Ces informations sont générales et ne constituent pas un conseil personnalisé. Tout placement financier comporte un risque de perte en capital.
Cet article fournit une information générale et ne constitue pas un conseil personnalisé.
Sources
Règles vérifiées sur les textes officiels le .
Pour aller plus loin
Articles associés
Protéger son conjoint : mariage, PACS ou union libre ?
Héritage, impôt, logement : ce que mariage, PACS et union libre changent pour le survivant, et pourquoi le testament est décisif hors mariage.
Investir dans l'immobilier locatif : 7 questions à se poser
Trésorerie, vacance, charges, crédit, fiscalité, revente : les questions à se poser avant d'acheter un logement à louer, en connaissance de cause.
PER : déduire ses versements ou non ? Le calcul par tranche
Déduire un versement PER réduit l'impôt aujourd'hui mais le reporte à la sortie. Plafonds 2026, calculs selon la tranche et cas où il vaut mieux renoncer.