Comprendre d’où vous partez
Avant de parler d’épargne, il faut savoir ce que vos régimes obligatoires vous verseront. Votre relevé de carrière permet de repérer les périodes manquantes ou mal prises en compte, fréquentes après un changement de métier, une période à l’étranger ou plusieurs statuts successifs. Les corriger tôt est plus simple qu’au moment du départ.
Mesurer l’écart à combler
La pension est souvent inférieure aux revenus d’activité. L’écart dépend de votre carrière, mais aussi de votre vie à la retraite : logement payé ou non, aide aux enfants, projets de voyage. Nous le chiffrons ensemble, pour fixer un objectif réaliste plutôt qu’un effort d’épargne au hasard.
Plusieurs solutions, chacune avec ses limites
Le plan d’épargne retraite (PER) offre un cadre fiscal particulier, mais l’épargne y est bloquée jusqu’au départ, sauf cas prévus par la loi. L’assurance-vie est plus souple et peut servir de complément de revenus. L’épargne salariale ou l’immobilier peuvent aussi jouer un rôle, avec leurs contraintes. Une part de cette épargne peut être investie sur des supports exposés à un risque de perte en capital. Je vous explique ces arbitrages pour que vous puissiez choisir en connaissance de cause.
Décider au bon moment
Certaines décisions ont un calendrier : versements avant la fin de l’année, choix de la date de départ, sortie en capital ou en rente. Je vous aide à les anticiper pour ne pas décider dans l’urgence. Ces informations sont générales et ne tiennent pas compte de votre situation personnelle.
Questions fréquentes
À quel âge faut-il commencer à préparer sa retraite ?
Il n'y a pas d'âge idéal, mais plus vous commencez tôt, plus l'effort régulier peut rester modeste. À l'approche de la cinquantaine, le sujet devient plus concret : c'est souvent un bon moment pour faire un premier bilan.
Le PER est-il intéressant pour tout le monde ?
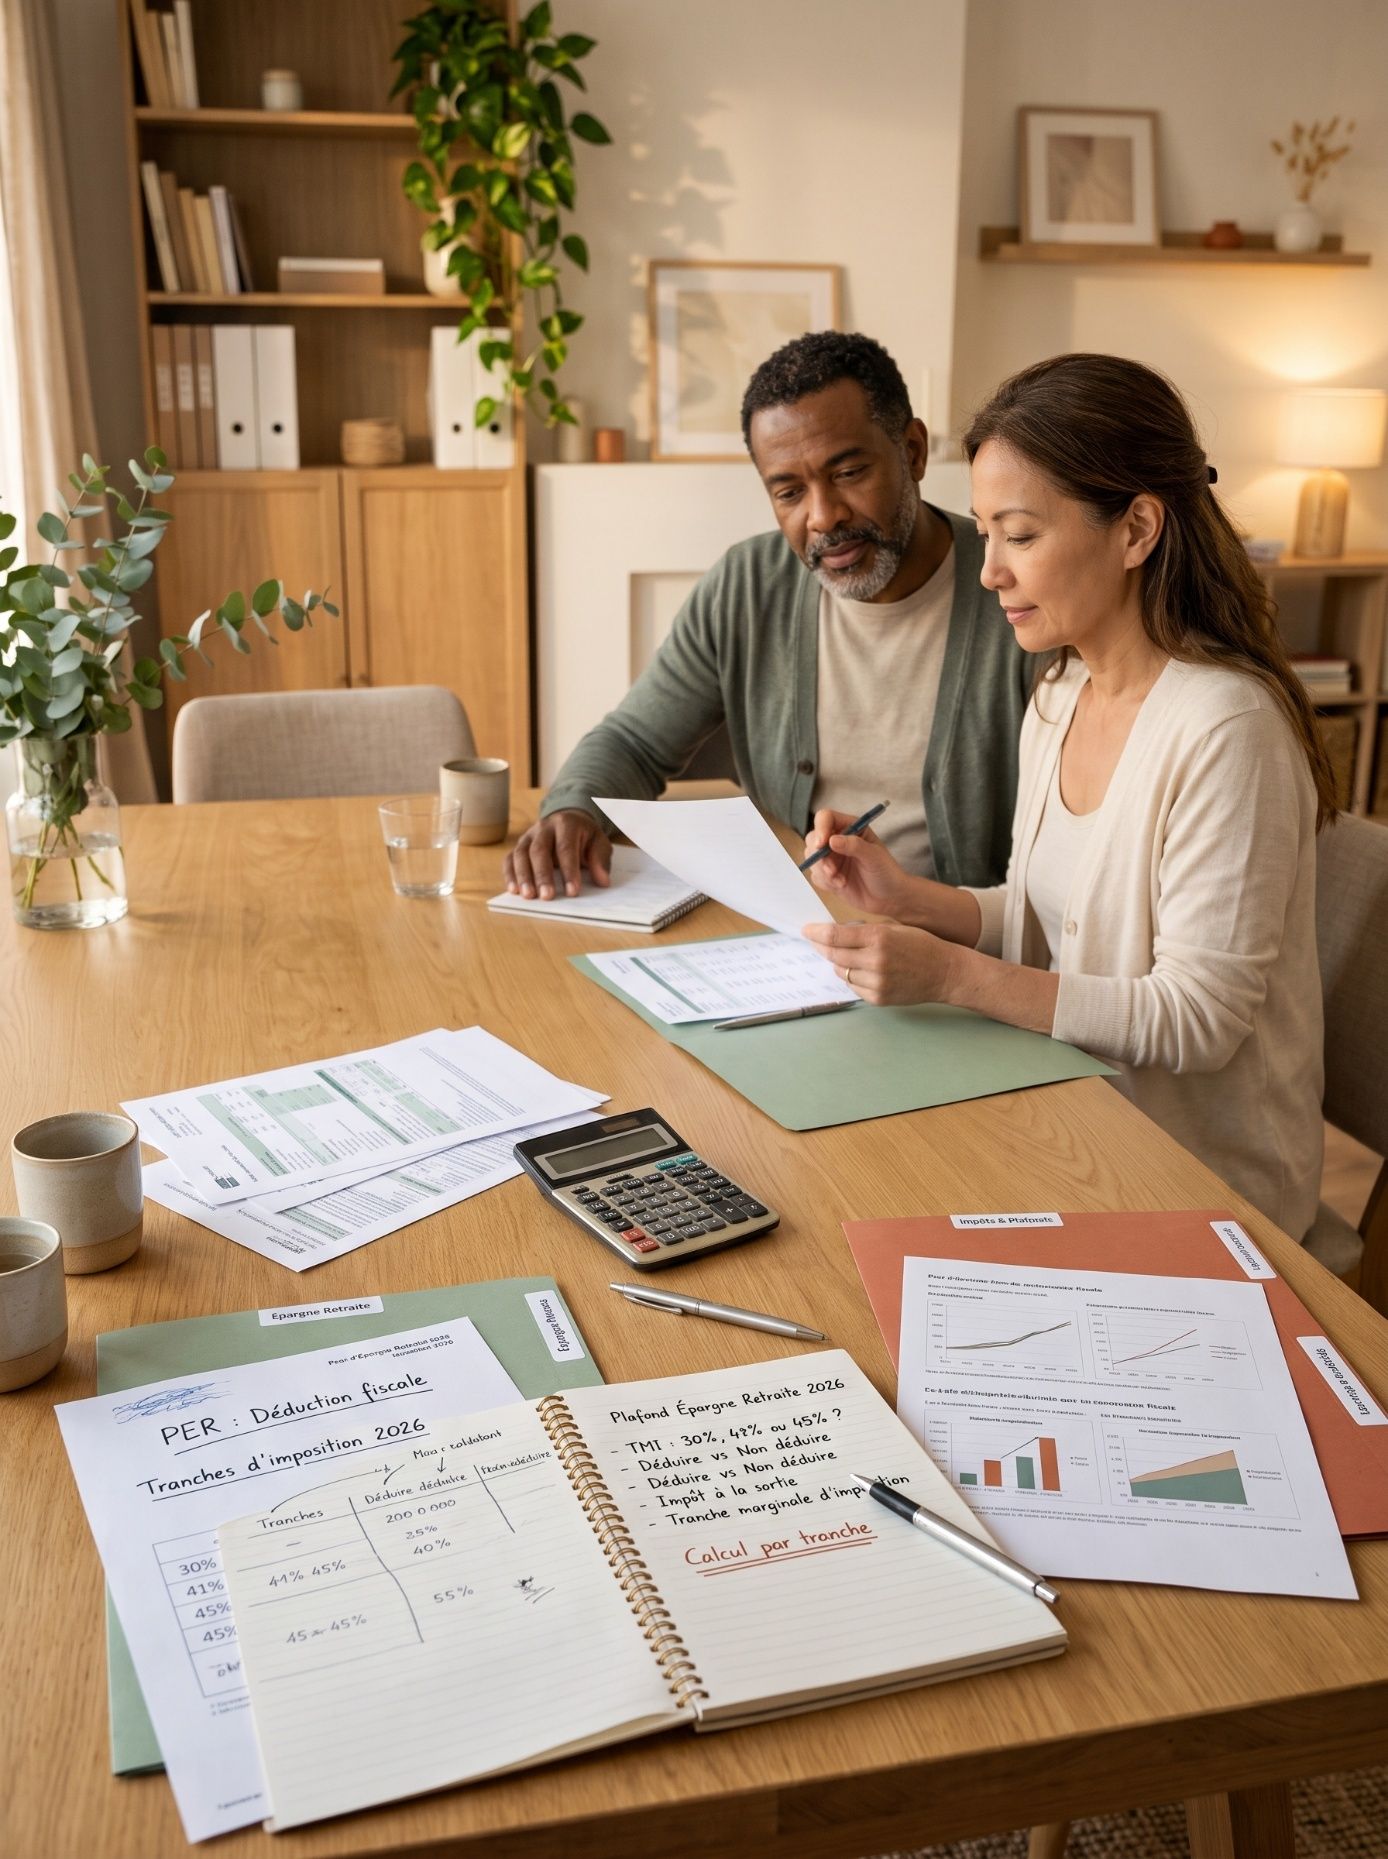
Non. La déduction des versements est surtout utile si votre taux d'imposition est élevé aujourd'hui et sera plus faible à la retraite ; les sommes déduites seront imposées à la sortie. L'épargne y est bloquée jusqu'à la retraite, sauf cas prévus par la loi. Nous faisons le calcul ensemble avant toute décision.
Comment connaître le montant de ma future pension ?
Votre relevé de carrière et une estimation de vos droits sont disponibles sur le site officiel info-retraite.fr. Ce montant est une estimation, qui dépend de la suite de votre carrière et des règles en vigueur. Nous le comparons à vos besoins pour mesurer l'écart.
L'épargne retraite peut-elle perdre de la valeur ?
Oui, pour la part investie sur des supports en unités de compte, dont la valeur fluctue. Plus le départ approche, plus il est courant de réduire progressivement cette exposition. Le bon équilibre dépend de votre horizon et de votre tolérance au risque.
Ces informations sont générales et ne constituent pas une recommandation personnalisée.